Логотип ilvaiteoidic, круглый знак, векторный формат SVG ilvaiteoidic

Материалы

Франшиза на практике: когда мелкий ремонт выгоднее вести вне типового убытка
Чтение: 5 мин Марина Светлова
Обложка статьи о франшизе и поведении при мелком ущербе, 1200 на 800 пикселей, WebP

Франшиза задаёт порог, ниже которого выплата либо не начинается, либо считается иначе — в зависимости от редакции договора. Текст ниже помогает отделить учебную логику от маркетинговых формулировок в рекламных материалах.

Порог и «мелкий» ремонт

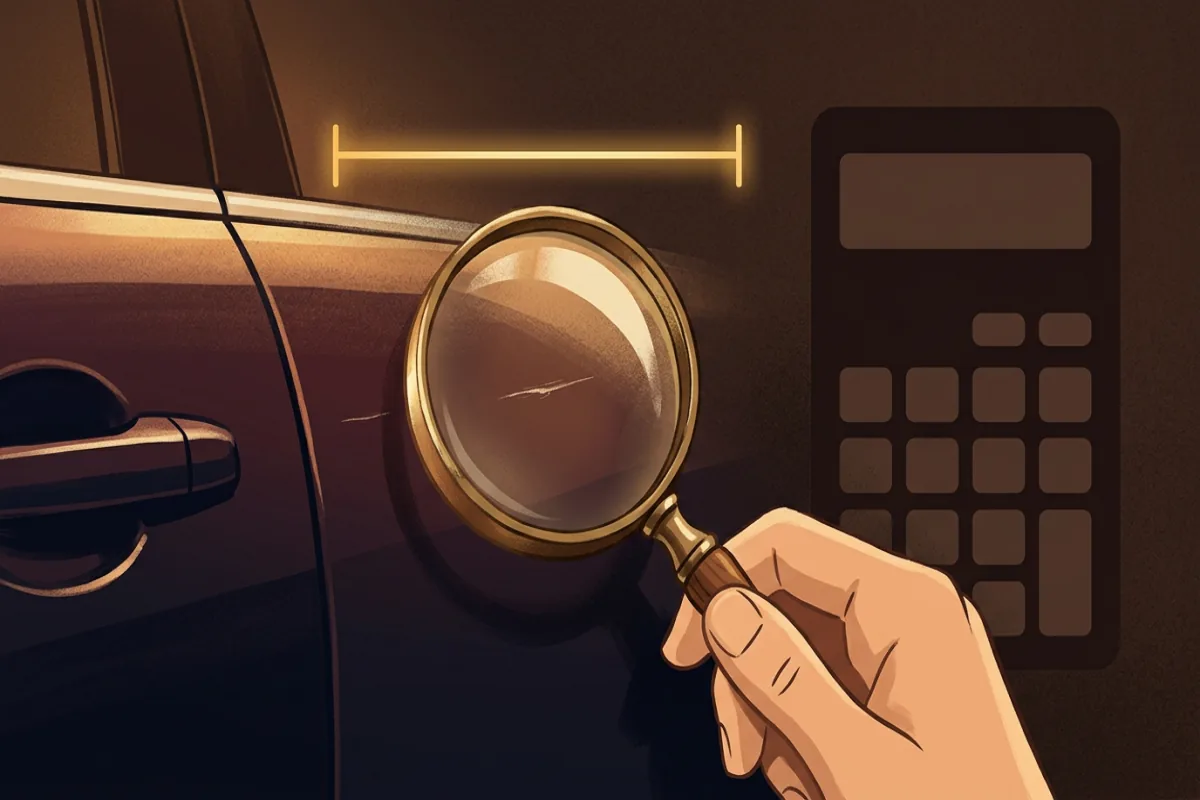
Если оценочный ремонт близок к величине франшизы, решение о немедленном уведомлении страховщика и открытии дела может быть экономически спорным. В учебных кейсах ilvaiteoidic мы сравниваем три ветки: полное документирование сразу, отложенная фиксация с дополнительными доказательствами и оплата ремонта без обращения при явном превышении порога ущерба над ожидаемой компенсацией.

  • зафиксируйте ориентировочную стоимость детали покраски до звонка в компанию;
  • сверьте, вычитается ли франшиза из каждой выплаты или применяется иной механизм;
  • проверьте, не снижается ли лимит при повторных обращениях в одном периоде.

Формулировки, которые сдвигают расчёт

Оговорки о «незамедлительном» уведомлении, обязательном осмотре или ограниченном списке СТО могут изменить исход даже при небольшой сумме ущерба. Сравнивайте полисы по последствиям нарушения процедуры, а не только по числу в абзаце о франшизе.

Оговорка об образовательном характере

Статья не подменяет индивидуальный разбор вашего договора. При спорной трактовке запросите письменное разъяснение у страховщика и сохраните переписку — это особенно важно на границе порога франшизы.
Ещё три статьи из раздела «Материалы» — без повтора текущей публикации.

Дисклеймер и границы ответственности

Информация на сайте ilvaiteoidic предназначена для ознакомления с подходами к сравнению автостраховых продуктов и сопутствующих договорных конструкций. Материалы носят образовательный и информационный характер, отражают обобщённые сценарии и не заменяют индивидуальную работу с вашим страховщиком, юристом или иным лицензированным консультантом.

Публикации не являются персональной страховой рекомендацией и не подменяют официальные условия конкретного полиса. Любые решения о выборе покрытия, лимитов, франшизы и порядка уведомления страховщика вы принимаете самостоятельно с учётом локальных норм и актуальной редакции договора.

Сравнительные таблицы, чек-листы и учебные кейсы отражают методологию ilvaiteoidic и могут отличаться от практики отдельных компаний. Итоговая выплата, сроки рассмотрения и требования к доказательствам зависят от фактических обстоятельств, применимых правил и корректности исходных данных.

Прошлые результаты разбора кейсов не гарантируют будущие результаты. Взаимодействие со страховыми продуктами связано с риском неполного возмещения при несоблюдении условий, неточной фиксации инцидента или несвоевременном уведомлении. Перед оформлением полиса проверяйте ключевые определения, таблицу исключений и порядок действий при ДТП, указанный в вашей юрисдикции.

Если вы не уверены в трактовке пункта договора, зафиксируйте вопрос письменно у страховщика и сохраните ответ. Это особенно важно для нестандартных сценариев: перевозка оборудования, поездки с прицепом, служебные маршруты и длительные поездки с несколькими водителями.